泡泡玛特业绩也雷了,下一个星星人在哪里
今天泡泡玛特发了三季度业务状况:营收同比 -45% 到 -50%。
摩根大通 10 月 21 日的报告预计降 37%,实际出来差近 10 个百分点
我买过这只票,但是-20%止损了,救了老命。
一、三季度数据
| 区域 | 2026 Q3 同比 |
|---|---|
| 整体 | -45% ~ -50% |
| 中国 | -25% ~ -30% |
| 其中线下 | -5% ~ -10% |
| 其中线上 | -45% ~ -50% |
| 亚太 | -65% ~ -70% |
| 美洲 | -70% ~ -75% |
| 欧洲及其他 | -50% ~ -55% |
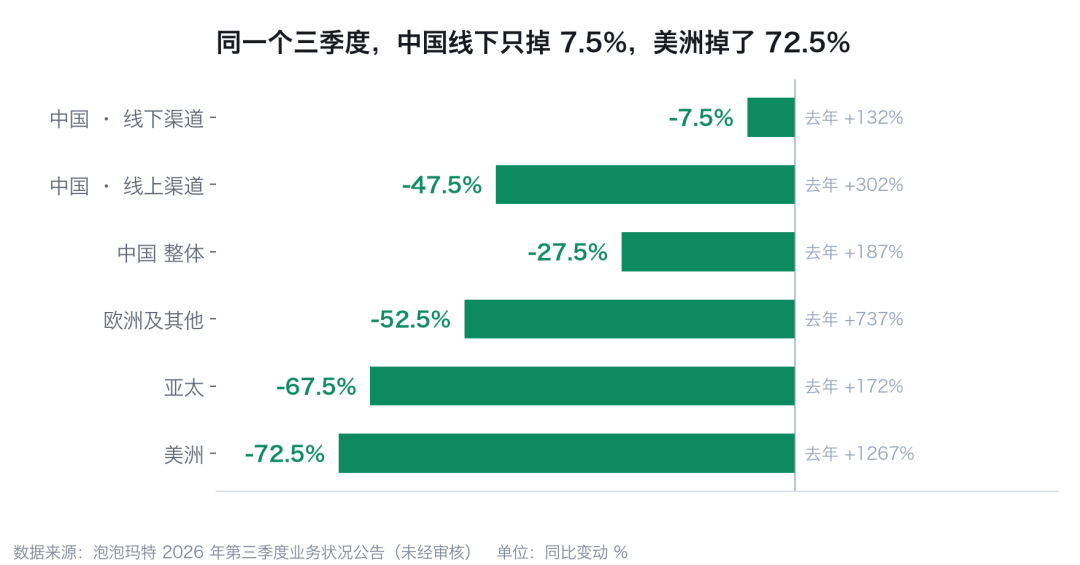
线下 -7.5%,线上 -47.5%。
同样在中国卖东西,线下只掉不到一成,线上掉近半。线上靠的是刷到就下单,热度一退最先掉;线下靠的是专门去一趟,还能撑住。
所以这一季不是没人买泡泡玛特了,是冲动消费先退了,核心粉丝消费还在。这个区别决定了它的下限在哪。
二、两场电话会,管理层说了什么
我把 8 月和 10 月这两场的原话摘出来,因为读原话比读转述有用。
8 月 20 日中期业绩会,王宁:
「今年是经营调整年,提升销售不是首要目标。」 「今年大概率完不成年初定的 20% 增长目标。」 「去年确实有运气。」 「不希望为了完成目标,做不利于长期发展的策略。」
同时宣布 6 个月内回购 20 亿到 50 亿元。
10 月 27 日三季度电话会,司德(COO):
「2025 年第三季度是业务爆发的核心时期」,今年同期的压力主要来自这个基数。 海外已实现平稳发展,Q4 旺季「展现出良好机遇」。 门店顾客热情依旧高涨,全年中国市场仍有望实现同比正增长。
管理层没有隐瞒,段永平也没看错,很本分。 目标完不成提前两个多月就讲了,回购也真金白银拿出来了。
去年确实有运气,这不是谦虚,是在给投资者说:别把 2025 年那根曲线当成常态。
后面复盘 LABUBU 世界杯营销时说得更明白——产品 3 月上市「有点早,把整个热度拉得有点长」,背后是「对这个产品的预期可能有点太好了」。
三、一点思考
第一,单系列热卖,只够维持,不够增长。
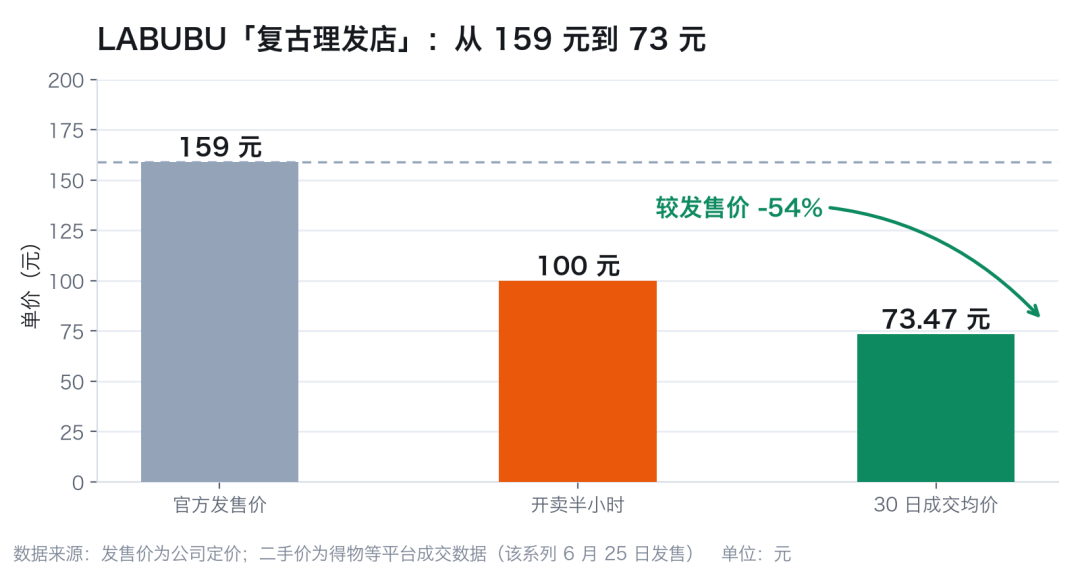
「一喵变猫」这一批,从设计到铺货都算做得够好了,129 元的发售价,9 款常规里有 5 款在发售前就被预判破发。四个月前的「复古理发店」更典型——159 元发售价,现在 30 日成交均价 73.47 元。
不限量、敞开卖、拉长生命周期、扩大路人盘,这是我认为泡泡玛特最舒服的状态,喵变猫基本就是这个状态。但它撑不起增长。
而且这种状态有个隐含前提:设计不能失误。一旦失误,比如复古理发店,后果立刻就出来。
第二,小店换大店、大店换旗舰,一眼看得到头。
门店面积扩大一倍,坪效能提升多少是可算的,天花板就在那儿。管理层自己也说「持续开大店并不是整体策略,主力店型依然是 150 到 200 平米」——这句话等于承认这条路有上限,只是说法比较委婉。
第三,IP 的持续运营,本质是长青游戏。
像游戏公司的老游戏:还能赚钱,但要靠不断出活动维持,用户数不再涨。泡泡玛特这一块做得确实好,上半年 THE MONSTERS 收入 44.54 亿,同比 -7.5%,占比从 34.7% 降到 26%;星星人 26.5 亿、+581% 接上了。
IP 分布是健康了,但接棒的方式是同一个动作:设计一个新形象,做成盲盒和毛绒,铺进同一批门店,卖给同一批人。
市场一直在等「下一个 LABUBU、下一个星星人」。我认为这个期待本身不健康,它暗示增长可以从流水线上源源不断地出来,但 IP 热度是有寿命的,一旦过去就变成存量游戏,只能看着它慢慢凉下去。
要打破这个定式,得有新东西。这个东西不知道是什么,但是管理层在尝试乐园、甜品、饰品这些新场景,就看未来收入占比能不能从个位数往上走
以上是我的个人记录,不是投资建议。