三季度营收+86%、归母+142%:嘉立创靠什么保持增长?
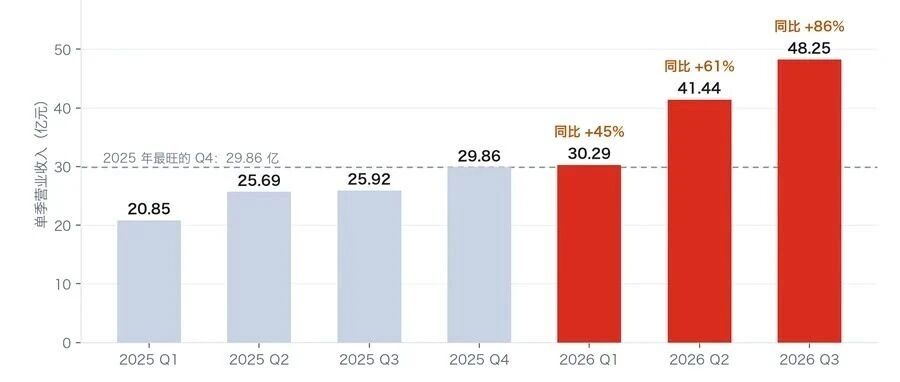
Q3营收48.25亿、同比+86.11%;归母利润8.36亿、+141.98%;毛利率 31.98%,比去年同期高 3.43个点。
这个增长我认为来自三处:产能、产品结构、业务飞轮。
一、公司概况
简单说就是线上自助下单,服务电子研发阶段的样品和小批量需求。另有 EDA/CAM 软件、激光钢网、3D 打印和 CNC 零件商城。
做电子产品要三样东西——PCB、元器件、装联。三类需求相伴而生,客群高度重叠,所以一个用户能被反复转化,公司管这叫”客户同源”。
2025 年主营收入98.80亿、+28.5%,线上占95.20%(2023年 94.34%)。注册用户超950万、付费用户超130万、全年处理订单超2,100万单、累计服务超千所高校和科研机构。五大生产基地在珠海、惠州、韶关、吉安、淮安,加两大元器件仓储基地,占地约百万平方米。收入集中在华南 35.58%、华东27.63%,合计63.21%。
| 业务 | 2025 收入 | 占主营 | 同比 | 毛利率 |
|---|---|---|---|---|
| PCB | 38.84 亿 | 39.31% | +15.6% | 28.09% |
| 电子元器件 | 36.51 亿 | 36.96% | +29.4% | 19.95% |
| PCBA(电子装联) | 17.89 亿 | 18.11% | +49.7% | 38.64% |
| 其他(软件、钢网、机械) | 5.56 亿 | 5.63% | +77.8% | 8.14% |
三个业务业务模式如下:
-
PCB 从样板做到小批量再到中大批量,样板和小批量线上下单、先款后货,中大批量走线下、给信用期;
-
元器件赚购销差价,现货模式占 61.10%,其余以销定采;
-
PCBA(电子装联) 是下完 PCB 再上传 BOM 和坐标,可以代配料、代存元器件。
二、第一根支柱:产能
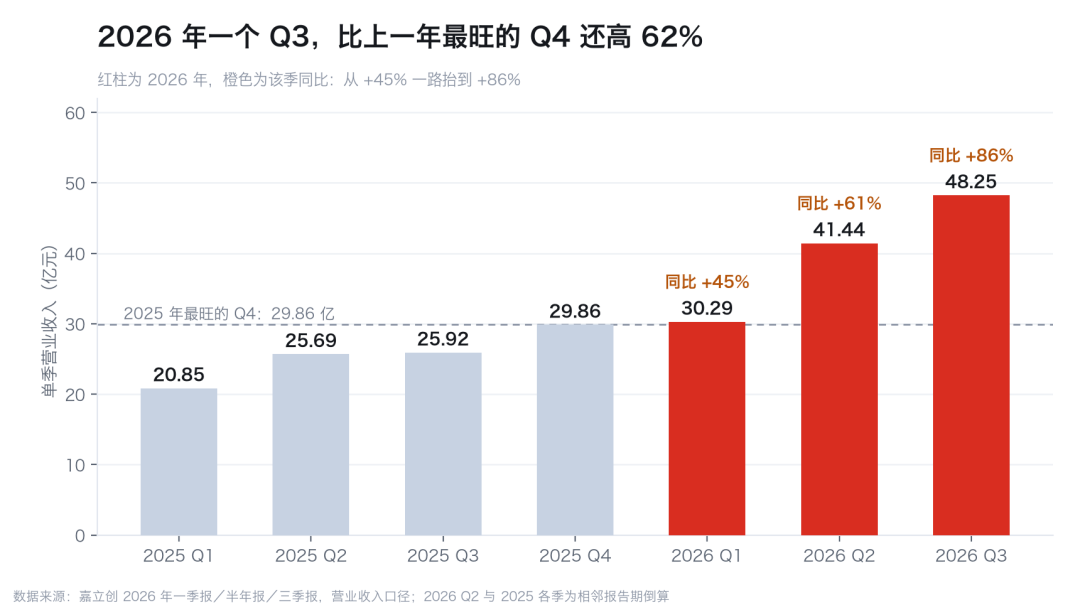
单季营收 30.29 → 41.44 → 48.25 亿,同比 +45.3% → +61.3% → +86.1%,一个季度比一个季度快。这个增速是在26年开始加速的,之前季节性周期弱,比较平稳。
订单来了,得看PCB产能,这是整个公司的业务基础:
| 指标 | 2023 | 2024 | 2025 |
|---|---|---|---|
| PCB 设计产能(万㎡) | 936.90 | 1,049.53 | 1,153.46 |
| PCB 销量(万㎡) | 717.12 | 799.05 | 879.71 |
| 产能利用率 | 76.57% | 76.34% | 76.78% |
| PCB 平均单价(元/㎡) | 408.22 | 420.62 | 441.48 |
| 电子装联销量(亿焊点) | 80.16 | 128.41 | 196.76 |
| PCBA 订单数(万单) | 90.04 | 119.09 | 142.04 |
| 境外收入占比 | 16.43% | 18.34% | 20.70% |
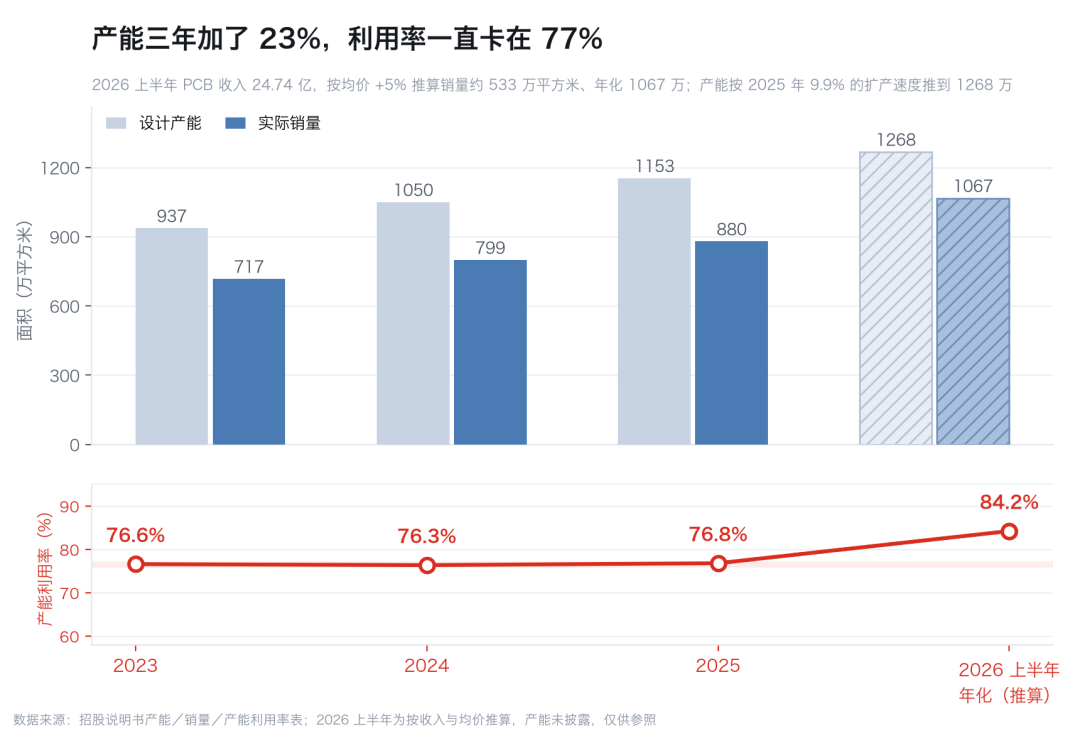
**产能三年加 23.1%,销量跟了 22.7%,几乎同步。**单价两年只涨 8.1%,同期覆铜板采购均价从 66.06 涨到 67.71、涨 2.5%——这门生意过去赚的是多卖面积的钱。电子装联销量两年 +145.4%、PCBA 订单 +57.8%、境外占比 +4.3 个点,说明它同时在往外走。
**产能利用率三年卡在 76.57%、76.34%、76.78%。**产能按品类分线排,几条爆满、几条闲着,加总就是 77%。所以 77% 不能认为还有很多限制,也可能是结构性满载。
2026 上半年PCB 收入 24.74 亿、+35.9%,年化 49.48 亿,比 2025 全年 38.84 亿高 27%。2024 年资本开支 +25%、2025 年 +33%、2026 上半年再 +34%、投资超 8 亿。加了三年还是不够用,说明需求持续性不错。
三、第二根支柱:产品结构优化
业务结构:PCB +15.6%、元器件 +29.4%、PCBA +49.7%、其他 +77.8%——四块同向加速,越靠后越快。
产品结构:多层板(四层及以上)收入 2024 年 7.68 亿、占 PCB 22.9%;2025 年 10.56 亿、占 27.2%;2026 上半年超 7 亿、同比超 50%,占比升到 28.3%。
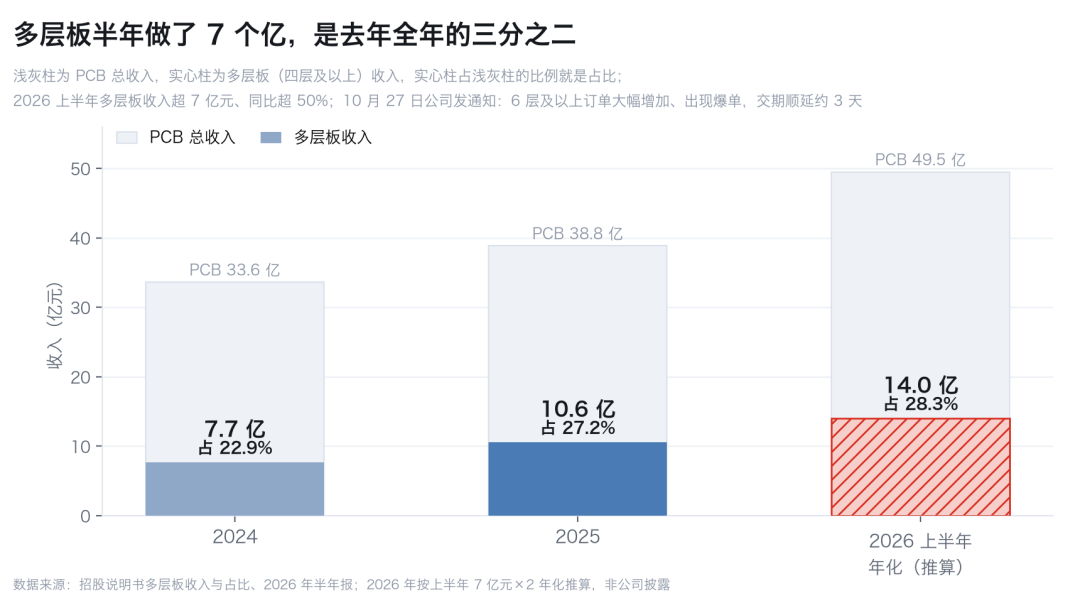
以下为官方数据:
半年报原话”多层板、HDI、FPC 业务均呈快速增长趋势”;
10 月 27 日官网通知”6 层及 6 层以上订单量大幅增加,出现爆单情况”,普通交期顺延约 3 天;
产品结构一变,整个业务也开始突破之前的瓶颈。
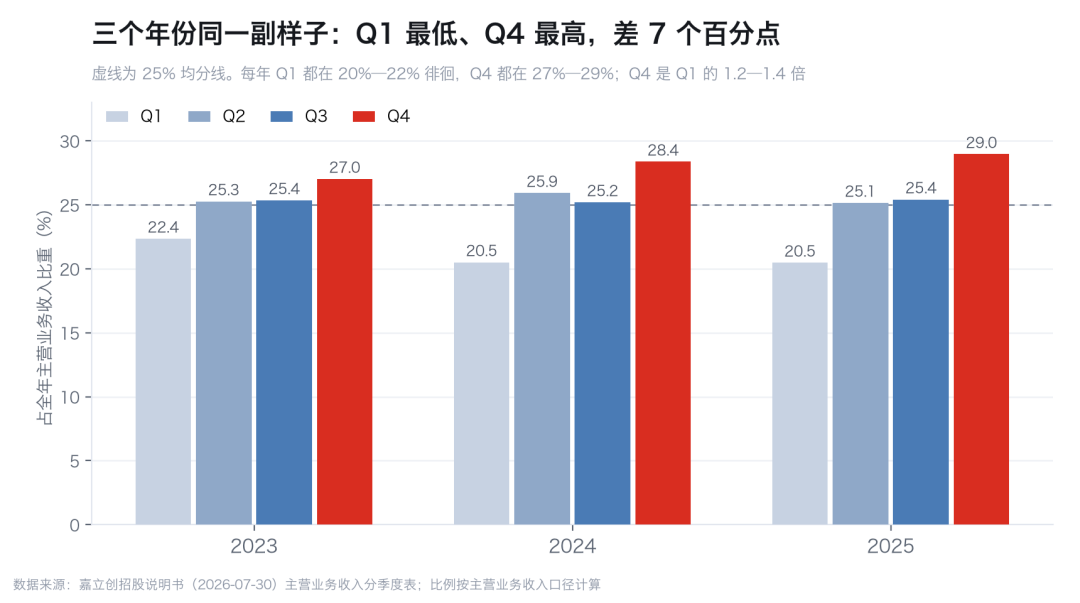
四、第三根支柱:飞轮在转
公司自述的飞轮三环扣着转:自研 EDA 吸引工程师、攒下设计文件,产生更多 PCB 打样;柔性生产、极速交付和持续降价把更多研发用户拉进来;用户在同一个平台一站买元器件、PCBA 和机械件,撑起扩产、优化工艺、增加品类、降本,回头再吸引工程师用 EDA。
协同已经落到数字上:**2025 年 PCBA 带动的 PCB 收入 4.69 亿,比上年多 1.51 亿,占 PCB 收入增量的 28.95%。**这就是”客户同源”——买完板子买元器件,买完元器件买装联,客单价一层层加上去。
但今年第一环加速了:客户需求增长。
需求为什么会突然变宽?公司的说法是,AI 提高了工程师的设计验证效率、把一部分基础研发工作自动化,让更小的团队也能做硬件探索——**硬件创新的参与者和项目数量一起变多。**它卖的正是这些人第一批板子。
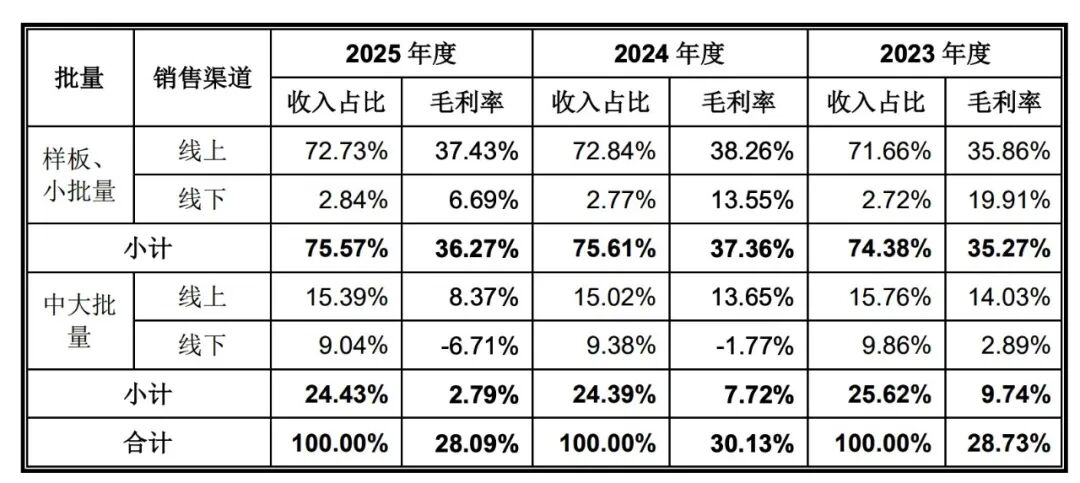
**这个模式正好避开了另外一块内卷的红海市场。**中大批量 PCB 是富士康、伟创力、捷普、天弘这些全球 EMS 的地盘,本土有比亚迪、深科技、光弘科技。看招股书数据,公司自由的中大批量业务也是在盈亏平衡附近,幸亏只占PCB业务的24%
数据来源:嘉立创 2026 年一季报、半年报、三季报及前三季度业绩预告;招股说明书(2026-07-30);官网 2026-10-27《关于近期 6 层及 6 层以上 FR4 PCB 订单交期调整的通知》。2025 年业务与用户数据来自招股书。“上半年销量""产能利用率”为本人按披露数据推算,非公司披露口径。以上是个人记录,不构成任何投资建议。