如果PCB和元器件降价,嘉立创是否能维持毛利率以及业绩增长
一、PCB:小批量客户能顺价
顺价机制公司自己挂在官网上,2026 年七份相关公告:
| 时间 | 内容 |
|---|---|
| 1 月 8 日 | 双面板、四层板(仅 FR4)上调 20 元/㎡ |
| 3 月 11 日 | 样板和批量均上调 10 元/㎡,并写明"后续若涉及 PCB 价格上调,将不再另行通知" |
| 6 月 12 日 | 定价及限量策略公告:覆铜板涨至约 230 元/张;板材价格改"根据市场行情实时调整",优先保障中小订单 |
| 8 月 5 日 | 6 层及以上高多层订单交期后延约 5 天(持续约 15 天) |
| 9 月 14 日 | 板材 330→270,两层、四层降价最高 50 元/㎡ |
| 9 月 21 日 | 板材再度上涨,单/双面板各上调 40 元/㎡;调整后单/双面 410 元/㎡、4 层板 460 元/㎡ |
| 10 月 27 日 | 6 层以上爆单,交期顺延约 3 天(价格未动) |
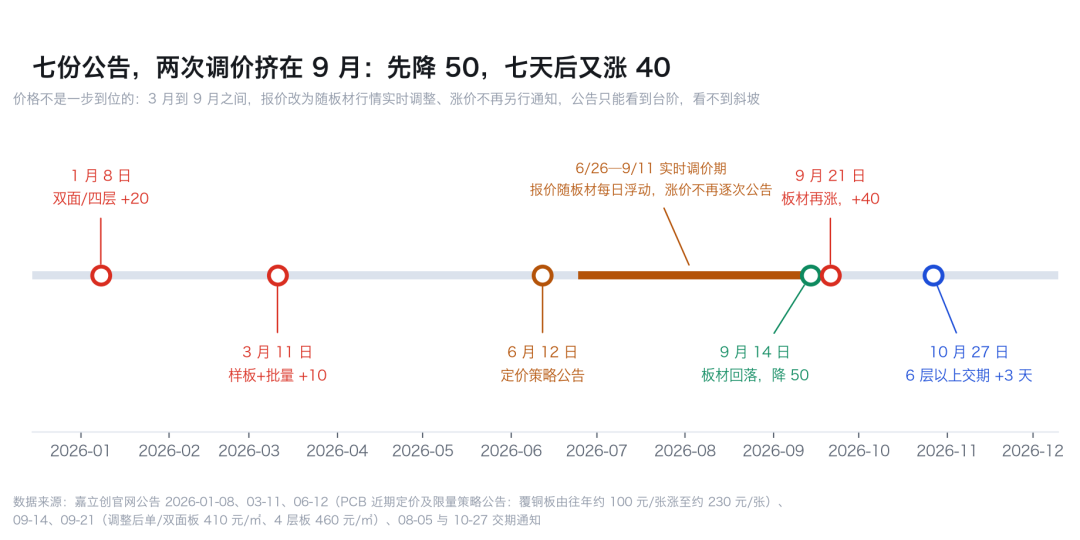
9 月降价公告里有一句承诺:“进一步下降将继续第一时间下调;上涨无法消化则也要相应调整。“定价机制公开了,**成本加成,双向顺价,**赚的是加工费率。
**它是实时顺价,不是一年调几次。**3月到 9 月价格也一直在动,只是不动公告。真实水平看 9 月 21 日之后:单/双面板 410 元/㎡、4 层板 460 元/㎡。
顺价能力看客户结构。半年报原话:“样板、小批量业务实现超 35% 毛利率。“这批客户买的是快不是便宜,先款后货,涨跟涨、跌跟跌,利润率不受影响。真正难的是中大批量:线下为主、给信用期、拼报价,2025 年毛利率只有 2.79%、线下 −6.71%,占 PCB 约 24%——但它本来就不赚钱,跌不动也涨不起来,边际影响小。
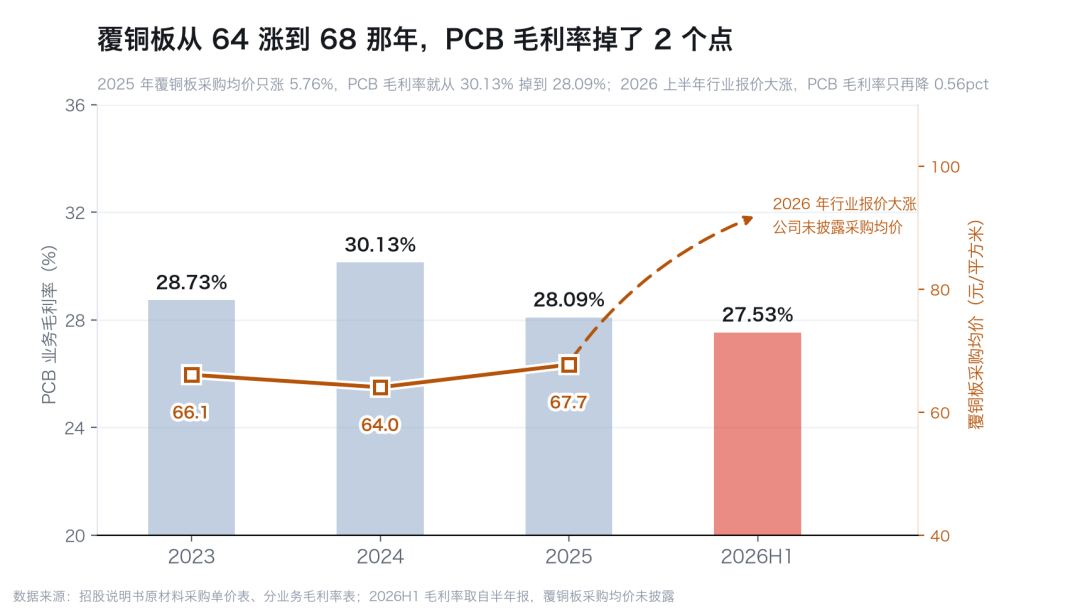
所以 PCB 这半边:**降价影响不大,稳得住。**9 月那轮降价(板材 330→270、四层板直降 50 元)就是现成的压力测试:Q3 毛利率反而冲到全年最高,量也没掉。留个反例:2025 年覆铜板采购均价只涨 5.76%,PCB 毛利率还是从 30.13% 掉到 28.09%,顺价不是自动的,小幅成本变动,公司自己承受了。2026 年上半年只降 0.56 个点到 27.53%,靠多层板占比从 27.2% 升到 28.3% 把缺口补上。
二、元器件:四大类全线在涨,敞口在库存
元器件 2025 年收入 36.51 亿、占主营 36.96%,和 PCB 几乎一样大。赚购销差价,现货模式占 61.10%——自己囤货、自己担价格风险,现货 SKU 81.97 万个、覆盖品牌 15,540 个。
2026 年不是某一类在涨,是四类一起涨:
**数字芯片,MCU 领涨。**中微半导 1 月 27 日起对 MCU 产品涨 15%—50%;国民技术 4 月调一轮,10 月 1 日再涨 10%—20%,理由是”MCU 产品存在结构性压力,需求增长与供给矛盾突出”。海外同类也在涨:意法半导体、恩智浦、瑞萨的车规与工业 MCU,年内涨幅普遍两位数。
**模拟芯片,轮次最多。**TI 年内三轮,4 月起部分产品涨 5%—85%(工业控制类最高 85%);ADI 2 月 1 日、9 月 13 日两轮,高可靠与军用料号最高 30%;意法半导体同样三轮。国产的上海贝岭、思特威、希荻微集中在 10%—20%。
**阻容感,也在涨。**村田 4 月 1 日对 AI 服务器和车规 MLCC 涨 15%—35%,三年来首次大规模调价;国巨 7 月 1 日全系列电容涨约 50%;三星电机 8 月 1 日全品类涨 30%;AI 服务器高容 MLCC 现货涨 60%—80%,部分特殊型号价格直接翻了一倍。电感方面华新科 5 月涨 10%。
**晶体管,全线小步快跑。**捷捷微电 MOSFET 2 月 1 日起涨 10%—20%、IGBT 5 月 1 日起涨 10%—20%;士兰微 3 月对小信号二三极管、MOS 涨 10%,7 月全线上调 15%;长晶科技 7 月二三极管涨 10%—20%;晶导微分立器件涨 10%—30%。
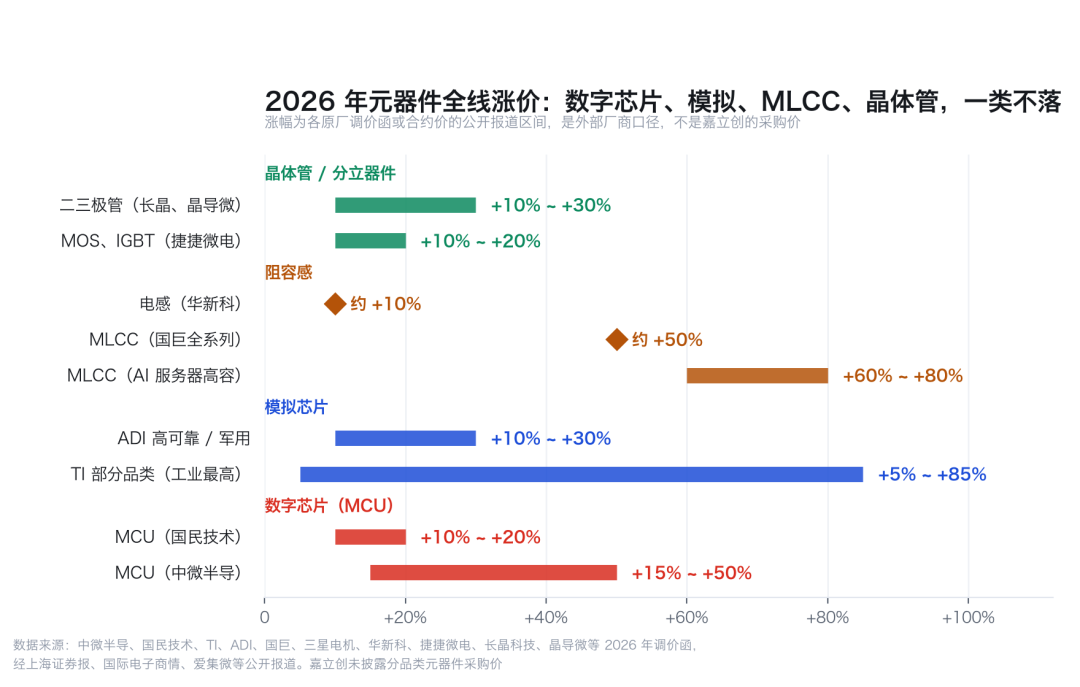
四类全涨,对一家囤现货的公司意味着账面全面向上重估。半年报原话:“芯片、被动元件尤其明显。“结果是元器件毛利率 21.27%,比 2025 全年的 19.95% 高 1.32 个点;上半年订单 252.9 万个,同比 +21.46%。低价囤的货按新价卖,毛利率自然上去。
从存货看,2025 年末 9.11 亿,2026 年三季度末 18.07 亿,涨 98.41%,同期营收只涨 65.57%;半年报明细里库存商品 8.06 亿、原材料 5.66 亿。公司口径是”销售增长、增加备库”,但现货占六成,这 18 亿里相当一部分是价格敞口。减值已经开始:前三季度 8,613 万,去年同期 3,566 万,增 142%。
反过来,降价时这半边要还三笔账:毛利率回吐,减值加速,收入缩水,订单增速里价的部分会掉,量的增长应该会保持。
三、电子装联
电子装联(PCBA)2025 年收入 17.89 亿、占 18.11%,同比 +49.7%;毛利率 38.64%,是四块业务里最高的。
模式是:客户下完 PCB 订单,上传 BOM 和坐标,公司代配料、也可代存元器件,再贴装测试。它买的就是元器件,涨跌在这块先过一手。
**收入被放大,毛利率不动。**物料按采购价转嫁,赚的是服务费;元器件涨价 → BOM 金额上升 → 装联收入跟着涨,毛利率不变。所以 49.7% 的增速里有一部分是量,有一部分是料价推的。涨价周期还提升转化率:客户自己买料既拿不到好价也拿不到交期,一站式代配料的价值这时才显出来。半年报的表述是”毛利率基本保持稳定”——既没靠料价赚钱,也没被料价伤到。
降价时这一环同样过手不过账:BOM 金额缩水,收入增速跟着掉,但服务费率不变,毛利率稳。
但这里有两种情况:
一是客户转自供料(涨跌都可能发生),装联毛利率会升、收入会降,看到收入增速掉、毛利率跳升;二是代存元器件本身又是一层库存敞口,只是规模小于元器件业务。
四、总结
PCB:毛利率稳,单价降。顺价是双向的,跌也跟跌——降的是售价水平,不是利润率;小批量客户对降价照单全收,中大批量本来就不赚钱、跌无可跌。增长也不靠价格:多层板占比、产能利用率、飞轮,三样都与板材涨跌无关。
**元器件:要先还账,再谈稳。**18 亿存货是浮盈池也是回撤池;跌得深了,现货模式占六成反而是抄底补库存的机会。
**装联:最抗跌,而且是整家公司的减震器。**赚加工费、物料转嫁,跌价只缩收入不伤毛利率;反倒是跌价周期客户更愿意一站式(自己囤料怕跌),转化率未必掉。**一站式服务本身就在平滑业绩波动。**客户同源、四块业务一站式采购——板子降价,打样和装联的单还在;料价回落,客户更敢下单做多品种小批量;某一环的价差消失,另一环的量会补上。单独看每一块都有周期,拼在一起,综合毛利率的波动比任何单一业务都小。要盯的是客户结构有没有往自供料偏。
所以结论是:毛利率的”底”在 PCB 和装联,稳;“波动”在元器件,跟着价格走;增长的大头在量和结构,价格最多贡献了零头——而一站式是把这些波动互相抵消的那个机制。
高增长的大前提还是:AI 让做硬件的人变多。也就是用户数、以及客单价
数据来源:嘉立创 2026 年三季报、半年报及招股说明书(2026-07-30);官网 2026 年 01-08、03-11、06-12、08-05、09-14、09-21、10-27 七份价格与交期公告;建滔积层板 2026 年历次调价函。元器件涨幅为各原厂调价函的公开报道区间(上海证券报、国际电子商情、爱集微等),属外部厂商口径,嘉立创未披露分品类采购价。以上是个人记录,不构成任何投资建议。