从梅蓄电站电量收入全额转利润背后,看南网储能下一核准周期影响几何?
最近南网储能半年报问答环节透露了一个重要信息:梅蓄电站电量收入已全额计入当期收入并转为利润。不过公司没有详细说明这对下一核准周期的具体影响。基于这个关键变化,我尝试通过现有数据来推演一下公司未来的发展轨迹。
以梅蓄电站一期为样本的测算逻辑
梅蓄一期的基本情况大家都比较熟悉:总投入70亿元,资本金比例20%约14亿元,建设周期5年,运营期40年。这个项目可以说是观察抽蓄电站商业模式的典型样本。
第一次核价周期(2023-2025)
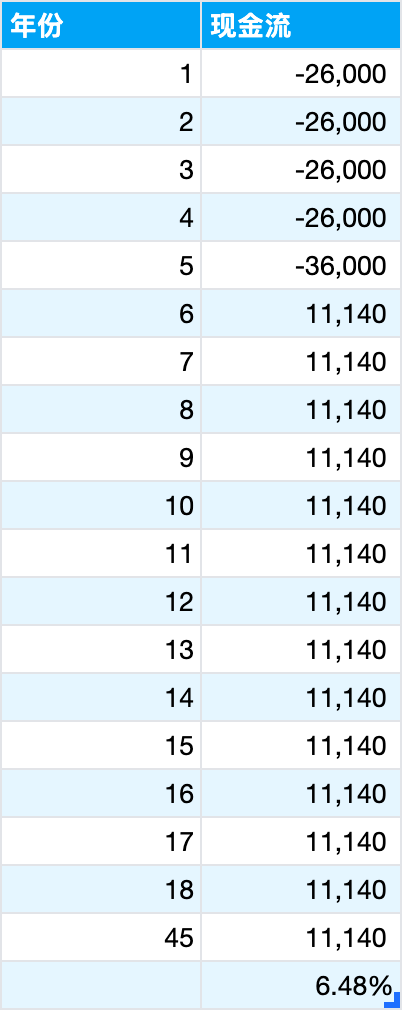
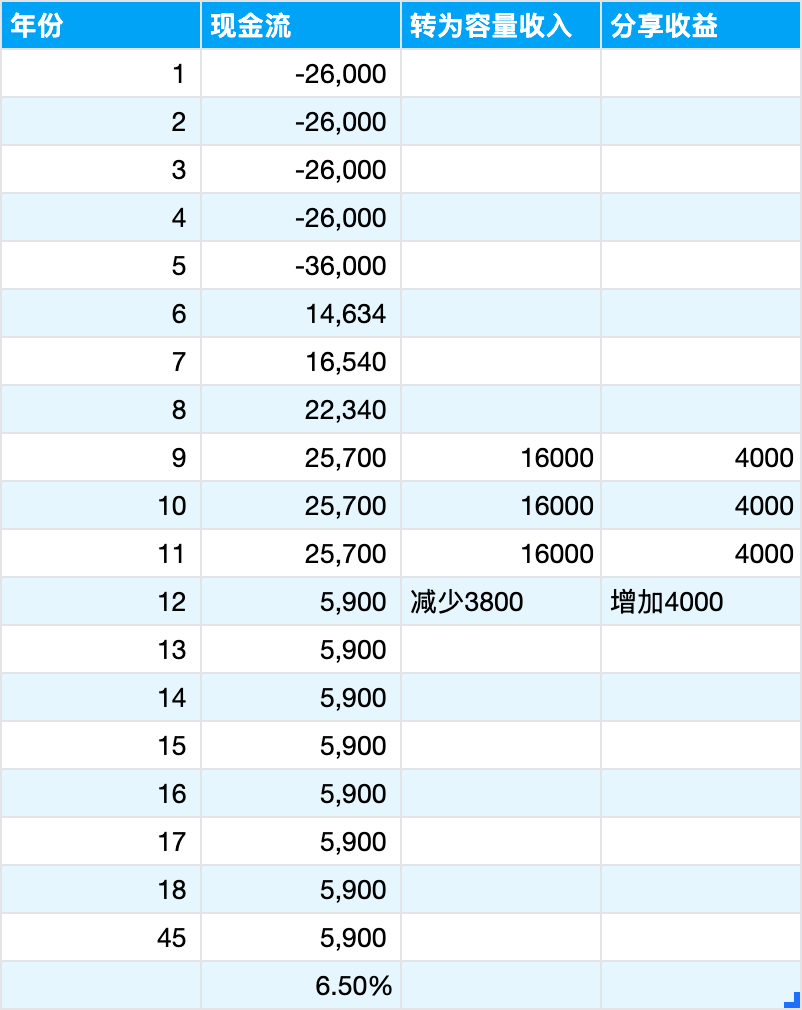
按照核价机制,前4年每年投入资本金2.6亿元,第五年投入3.6亿元。以6.5%的资本金收益率计算,接下来40年每年的净现金流量约为1.114亿元。每年的现金流情况如下图所示:
第二次核价周期(2026-2028)
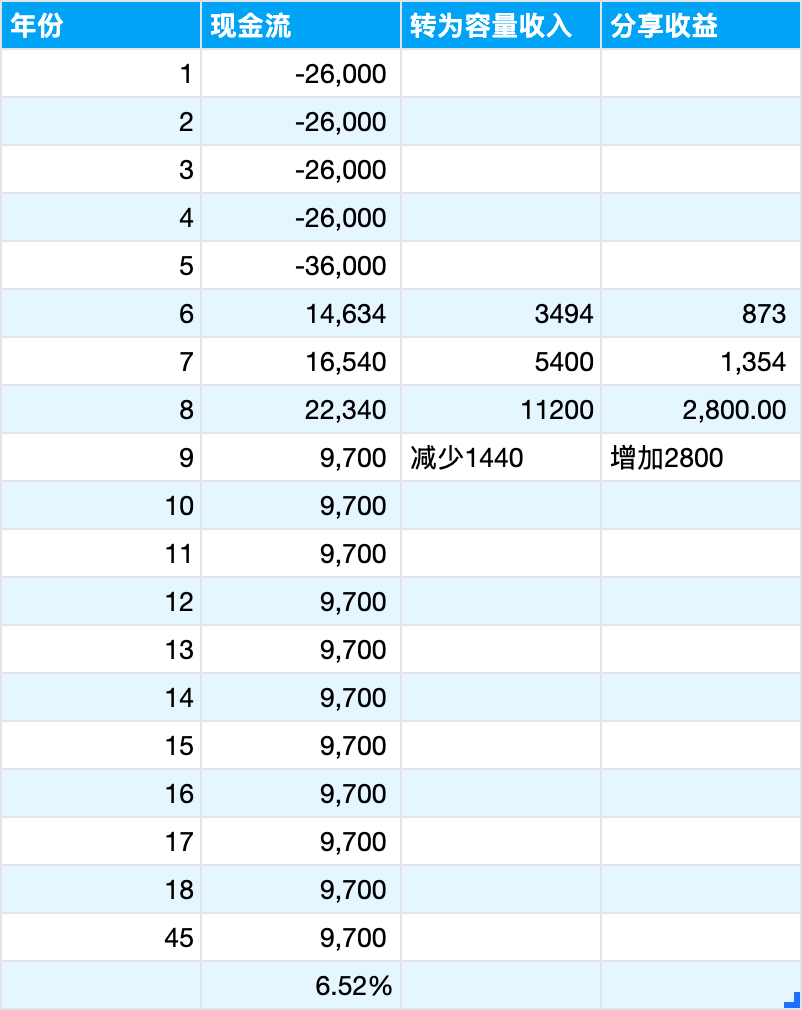
2023年的数据显示,梅蓄电站全年平均每天发电3.75小时,发电电价0.453元/度,购电价0.339元/度,按80%的抽发转换率计算,获得电量分享收入873万元,转为容量收入约3494万元。
2024年第四季度开始参与现货市场后。我粗略估算,电量分享收入达到1354万元,转为容量收入约5400万元。
2025年全年参与现货市场,按照当前的市场环境推算,假设全年电量收入扣除成本后的利润可能达到1.4亿元,对应的电量分享收入为2800万元,转为容量收入1.12亿元。
这里有个关键的计算逻辑:将80%的电量收入折算到本周期3年的净现金流中重新计算,发现对后续年份净现金流的影响约为1440万元。换句话说,纯粹从容量收入角度看,下一次核价周期确实会面临一定的降价压力。如下图所示:
第三次核价周期(2029-2031)
假设电量收入能从1.4亿元进一步增长到2亿元,按同样的逻辑计算,降价幅度可能达到每年3800万元。但这个负面影响可以通过4000万元的电量分享收入来对冲,同时还能新增1.6亿元的利润。
关键在于整体电价差能否保持稳定或继续扩大。从目前的市场趋势看,这个前提条件还是比较乐观的。具体情况如下所示:
计算方法的合理性探讨
我采用的是将电量收入80%折算到当年现金流的方法,重新进行现金流计算。这种方式既考虑了现金流的时间价值,也避免了年度经营业绩的剧烈波动,相对来说比较合理。
如果采用另一种方式,即”原容量电价减去已收电量收入”,会导致现金流出现不合理的波动。比如在第三次核价周期,每年要减去1.6亿元,容量收入部分的净现金流甚至会变成负数,这显然不太现实。
广告:水电站投资神器https://www.sdtzvip.com