南网储能中报,我看懂个大概
1、调峰水电:二季度靠天生桥,三季度估计不如去年
二季度主要靠天生桥二级撑着,三季度看下来超不过去年,同比是降的。今年跟踪不多,就不瞎算了。
2、梅蓄电站:优质资产
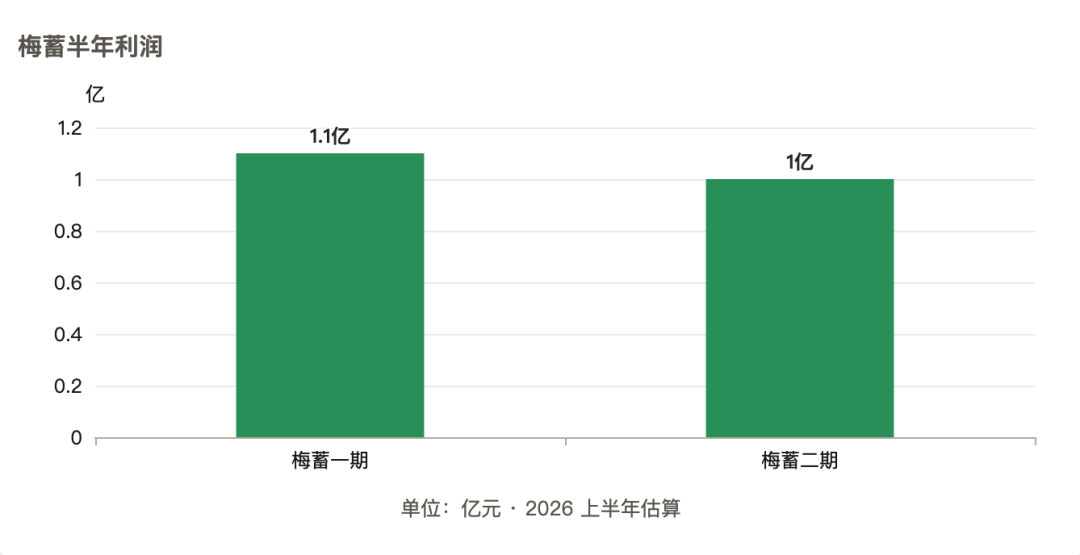
梅蓄一期上半年收入4.87亿。我看了明细,它一年有6.32亿是容量收入,半年摊下来3.16亿,扣掉以后真正发电卖电1.7 亿。
梅蓄一二期加起来上半年 8.68 亿,倒推二期3.81亿。我毛算了一下,一期半年利润大概1.1亿、二期1亿。这俩算是真正赚钱货。
3、南宁电站:感觉是天坑
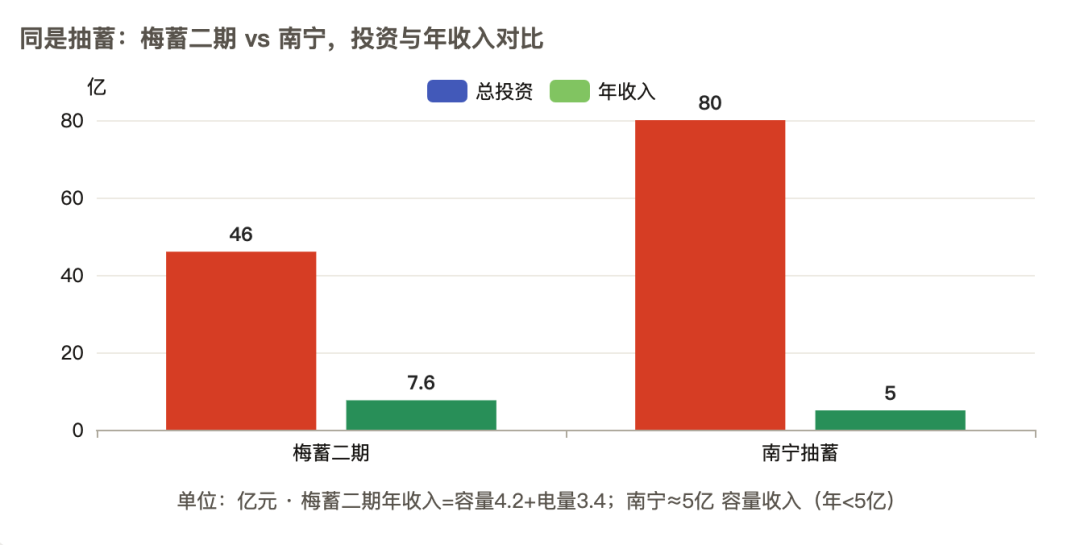
南宁抽蓄上半年收入才2.5亿,可它当初砸了80亿下去。容量收入一年不到5亿,光折旧加利息就能把这点钱吃光。我估摸着,大概率是亏的。
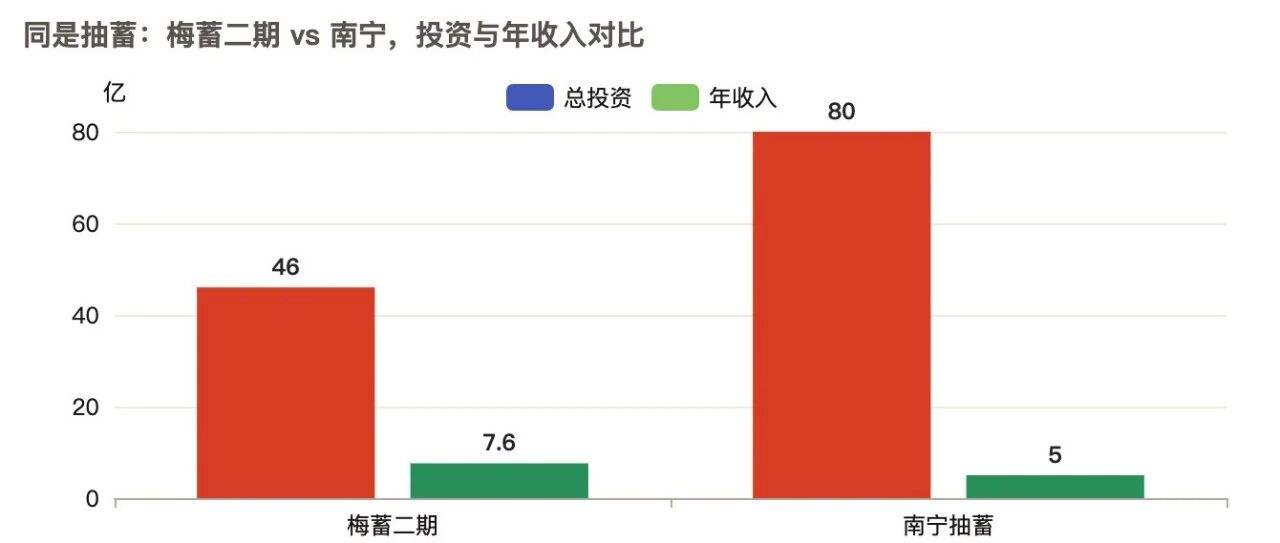
拿梅蓄二期比了比:梅蓄二期投资46亿,一年容量收入4.2亿,再加电量收入3.4亿,一年能收7.6亿;南宁投资80亿,一年才5 亿容量收入。同样的抽蓄,天差地别,总有一个有问题。
4、Q2 和 Q3
上半年利润里,我猜测有一大块是新型储能顶上来的,大概率云南丘北那个储能站,纯猜的。另外新签了5.9亿技术服务合同,增长很快,下半年估计还能放。
还有个Q3小彩蛋:处置了云南大唐文山水电25%股权,落袋大概6000 万,给三季度的调峰水电兜个底。