川渝特高压投产,大渡河水电公司的投资窗口来了?
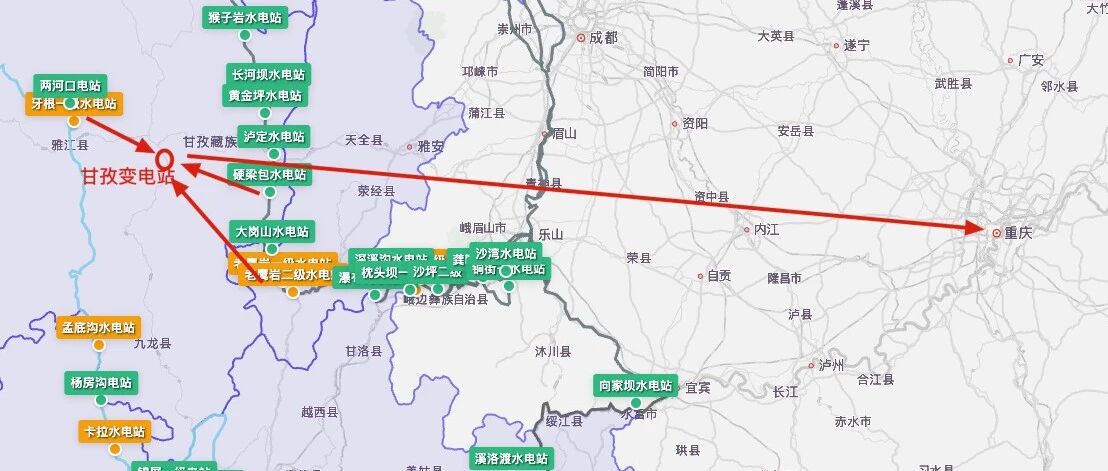
近期,多位大V提到川渝特高压投产,这将显著推动大渡河流域水电企业的上网电价,进而提升其盈利能力。基于这一消息,我深入研究了相关投资标的,发现了一些新的资讯。
一、大渡河流域开发格局
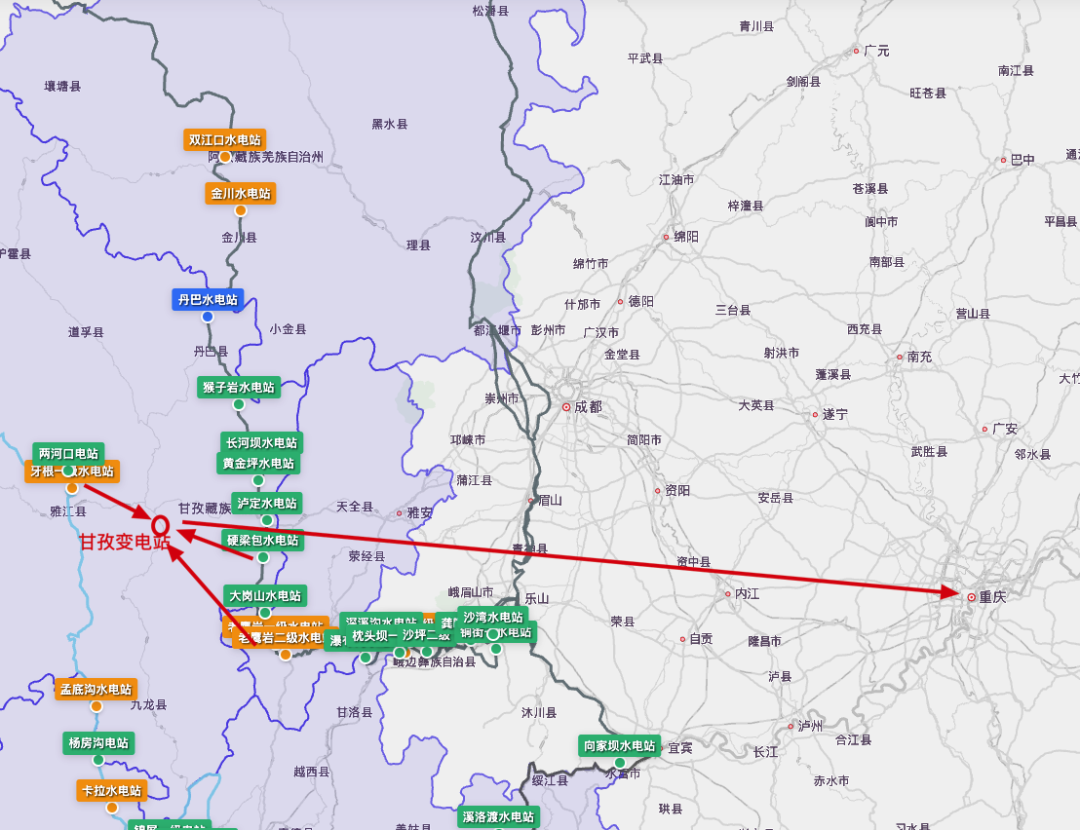
国电大渡河公司作为该流域的核心开发主体,旗下拥有瀑布沟、猴子岩、大岗山、双江口等重要水电站资产。此外,大唐发电、华能水电等央企也在该流域布局了多个电站项目。随着川渝特高压的投产,这些企业都将直接受益于电价上涨和外送能力增强。
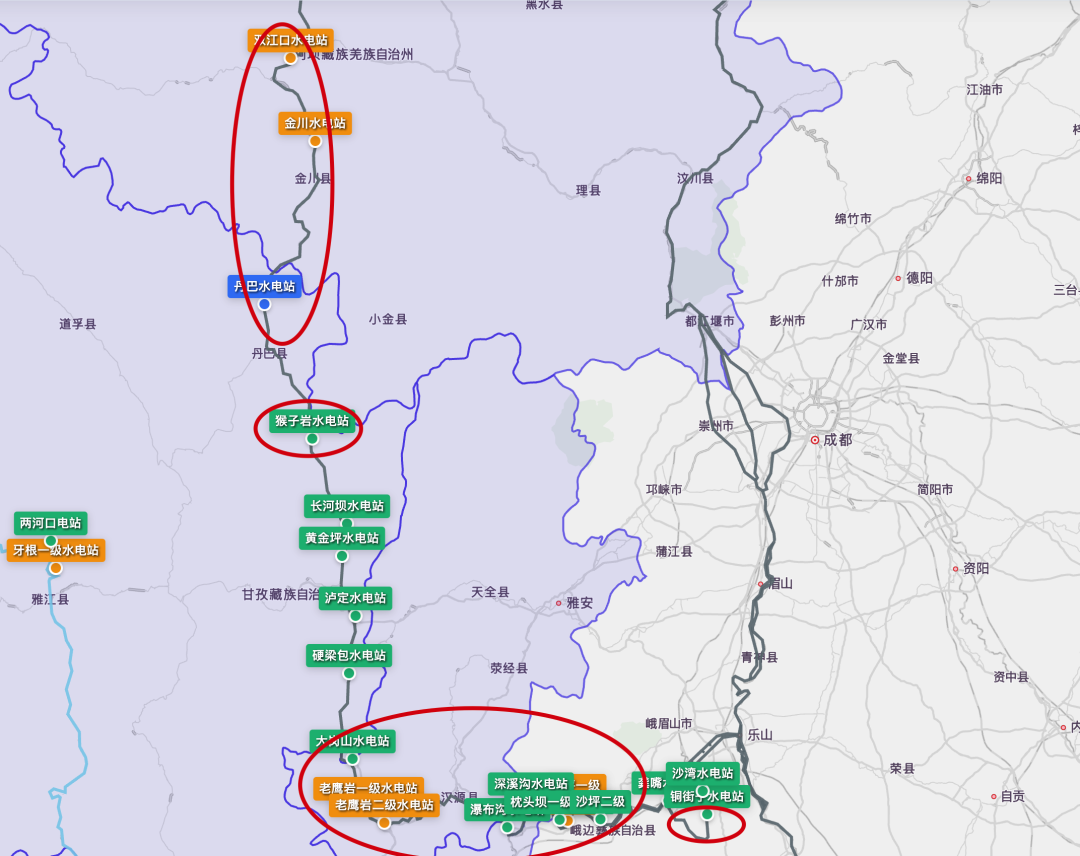
但实际情况与以上设想有所出入,川渝特高压外送能力800万千瓦,初期接入两河口(300万千瓦)、硬梁包(111.6万千瓦),合计411.6万千瓦,后期接入牙根一级水电站(30万千瓦)、老鹰岩一二级水电站(72万千瓦),合计513.6万千瓦,后续还需接入风光能源,整体分给国电大渡河公司的容量并不多,雅砻江水电反而更受益。
二、国电大渡河公司主要情况
1、主要投产电站
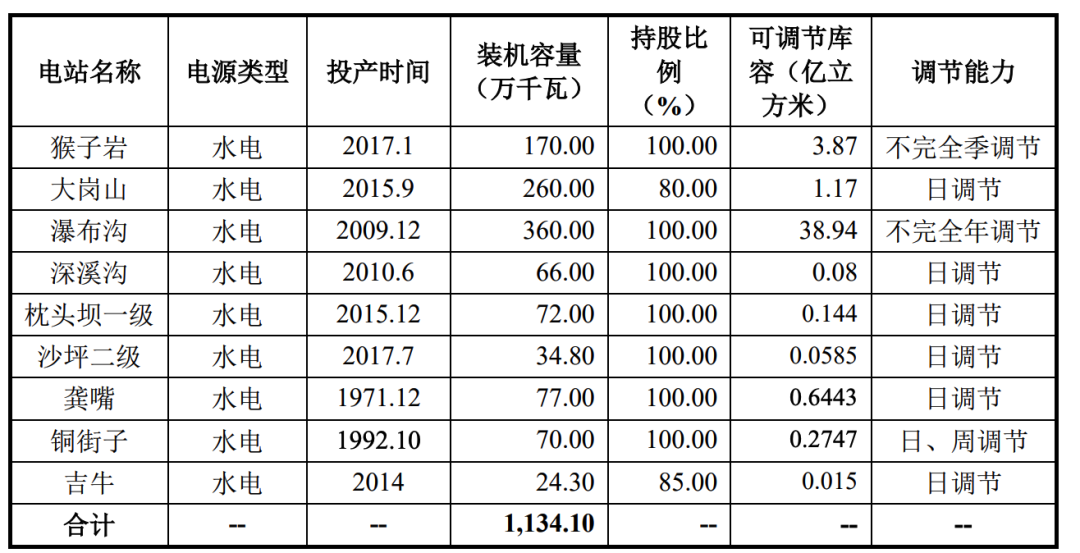
2、财务状况分析
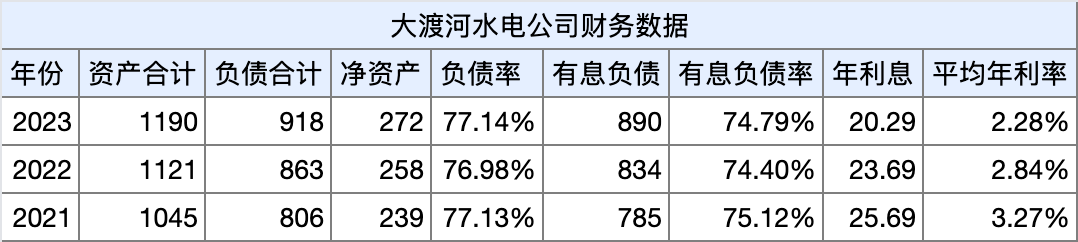
从2021-2023年的财务数据来看,大渡河公司呈现以下特点:
- 资产负债结构:有息负债率维持在75%左右,虽然绝对规模有所增长,但得益于市场利率整体下行,公司利息支出呈现下降趋势,财务成本压力有所缓解。
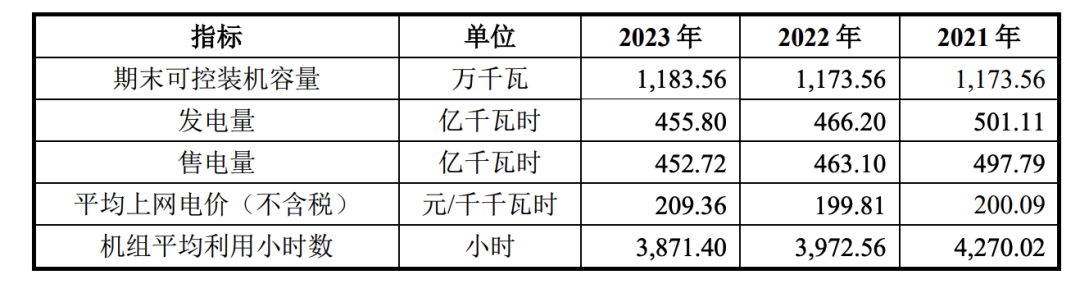
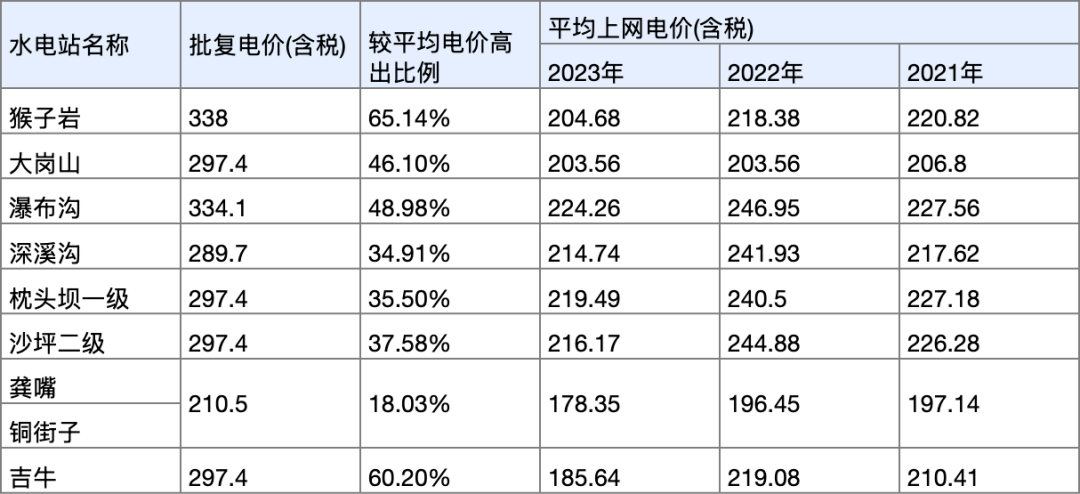
- 发电经营数据:2021-2023年期间,公司平均上网电价整体偏低,这也意味着在川渝特高压投产后,电价具备较大的上涨空间。
- 子公司瀑布沟经营数据:瀑布沟水电站是公司在下游的大项目,装机容量360万千瓦,设计年发电量147.9亿度,属于季调节电站,总投资414.75亿元。
从2023年的经营表现看,该电站实现营收6.23亿元,净资产收益率6.39%。虽然ROE水平相对较低,但值得注意的是,2023年公司净利润同比增长45.98%,主要受益于水力发电业务毛利率提升。
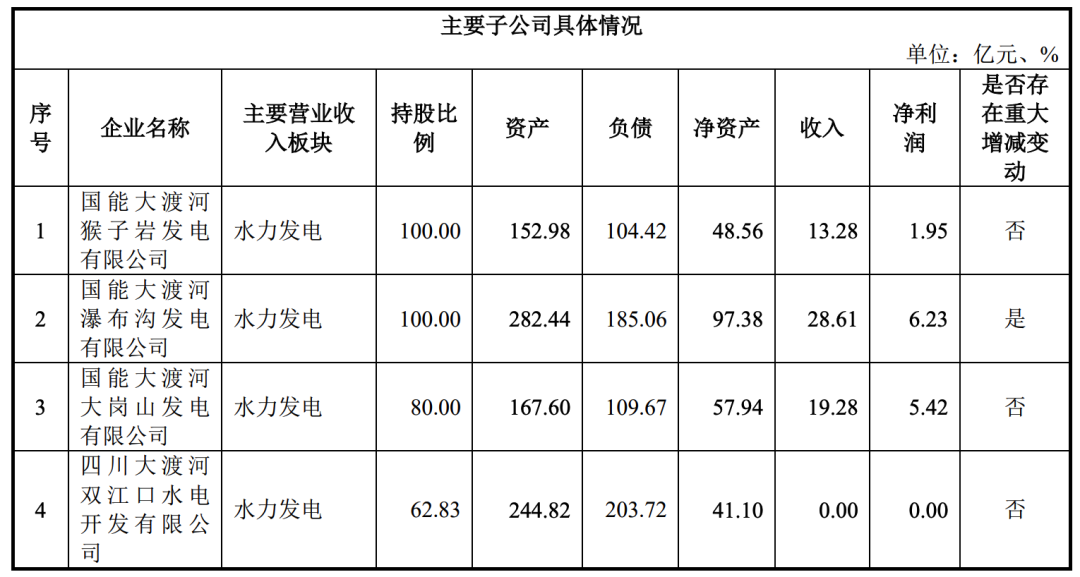
我猜测原因为成本端改善:一是利息支出减少,二是设备折旧逐步到期。参考华能水电12年、长江电力18年的折旧年限,按15年测算,瀑布沟电站的主要机组折旧即将在这两年陆续到期。
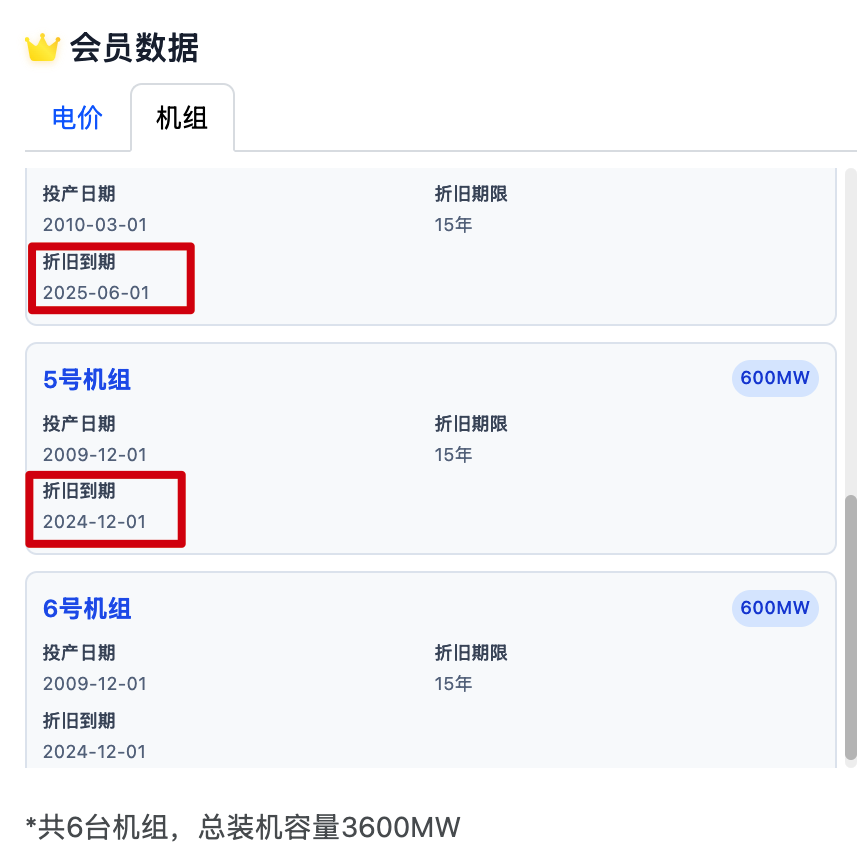
此外,深溪沟电站的机组折旧也即将结束,这将进一步释放公司盈利潜力。
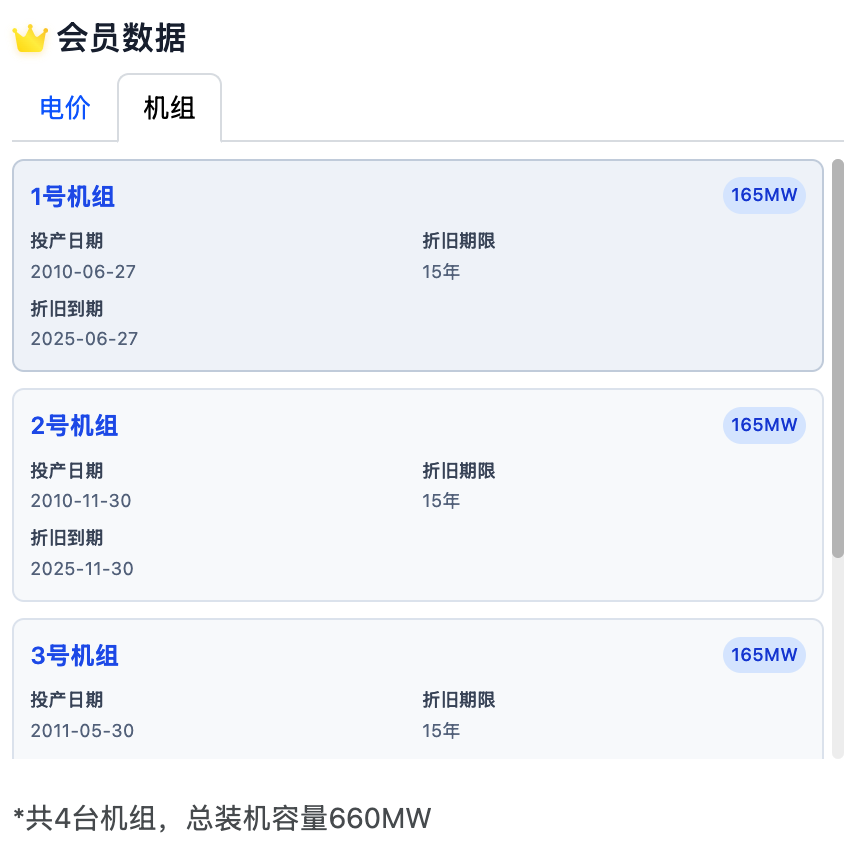
3、成长性分析:在建项目丰富
即将投产项目:双江口水电站、金川水电站、枕头坝二级、沙坪一级水电站等项目将陆续投产,为公司带来新的收入增长点。
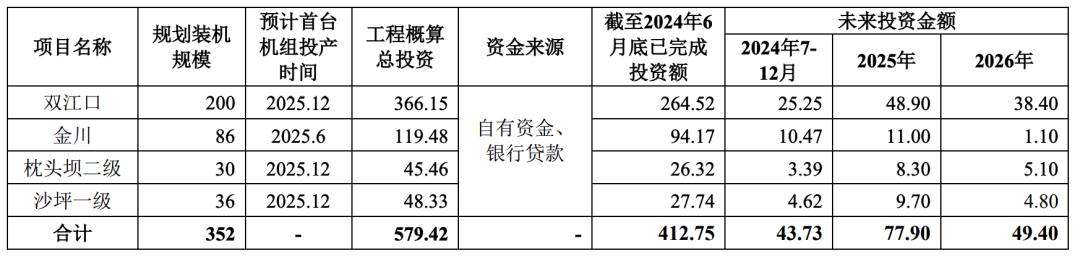
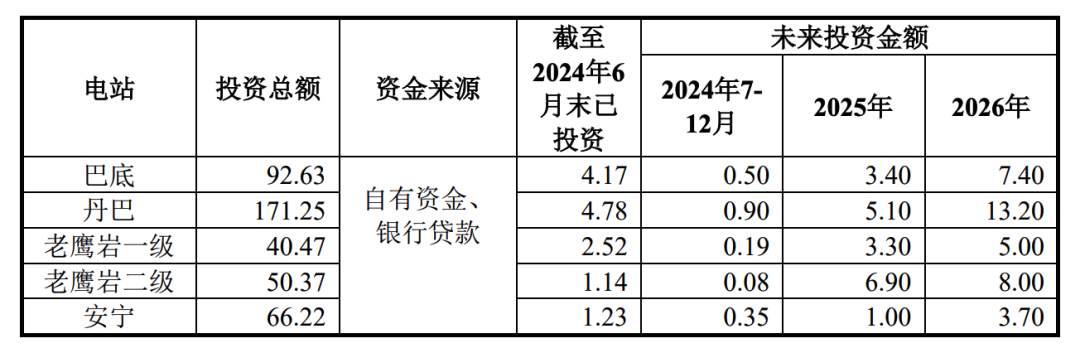
在建及规划项目:公司还有5个水电站项目处于在建或规划阶段,同时双江口混合式抽水蓄能电站也在推进中,为公司长期发展提供了充足的项目储备。
三、总结
基于以上分析,大渡河水电公司具备以下投资亮点:
-
收入端:新建项目陆续投产带来装机增长,川渝特高压投产推动电价上涨,双江口电站的平枯调节功能进一步优化电价结构。
-
成本端:市场利率下行降低财务费用,存量机组折旧到期释放利润空间。
-
发展空间:虽然在建项目较多推高了负债率,但在当前低利率环境下,这些投资将为公司未来发展奠定坚实基础。
综合来看,大渡河流域水电企业正处于业绩释放的关键节点,川渝特高压的投产有望提升电价,但主要还是看本地的用电需求。
我的水电站地图👉🏻sdtzvip.com