国电电力99%长协煤,没挡住三季度的-69%
今天国电电力出了三季报,第一眼我以为看错了。
我认为三季度不是略低于预期,是远低于预期。 而且推翻了一个市场共识,国电长协煤比例最高,所以煤价涨的时候它最抗跌。至少在三季度不成立。
一、三季度有多差
单季数据:
| 指标 | 2026Q3 | 2025Q3 | 变化 |
|---|---|---|---|
| 营业收入 | 453.26 亿 | 475.50 亿 | -4.68% |
| 营业成本 | 411.26 亿 | 392.12 亿 | +4.88% |
| 毛利率 | 9.27% | 17.54% | -8.27% |
| 归母净利 | 9.47 亿 | 30.90 亿 | -69.4% |
| 扣非净利 | 9.29 亿 | 30.14 亿 | -69.2% |
收入在掉,成本在涨,毛利率直接掉到个位数。前三季度归母 39.61 亿,同比 -41.5%,EPS 0.222元。
拆到度电口径更清楚。用营收除以当期上网电量粗算(这个算法把热力和煤炭销售也算进去了,只能看趋势,不精确):
- 度电营收:336.44 元/千千瓦时 → 348.78,同比 -12.3 元
- 度电成本:305.27 元/千千瓦时 → 287.62,同比 +17.7 元
- 度电毛利:3.1 分 → 6.1 分,少了一半
电价这边:三季度平均上网电价 360.23 元/千千瓦时,去年同期 376.36,同比 -16.13 元。同期上网电量 1347.22 亿千瓦时,还降了 1.18%。
量微降、价显降、成本涨。三杀,利润大跌。
二、长协煤作用有限
看半年报的燃料数据:上半年采购原煤 8767 万吨,其中长协煤 8651 万吨,占比 99%;入炉综合标煤单价 836.84 元/吨,同比只涨了 5.36 元,涨幅 0.64%。
而同期秦皇岛现货煤价同比涨了 89.61 元/吨,涨幅 13.23%。
一个 0.64%,一个 13.23%。上半年长协煤确实把成本端救了,火电度电净利 2.3 分,同比只掉了 0.6 分。
问题出在三季度。
三季度煤价环比二季度涨了 21.7%(秦皇岛 5500 大卡 Q3 均价 877 元/吨,同比 +30.4%)。7 月初现货还是 725 元/吨,9 月 29 日就到了 988,10 月 10 日破千到 1003 元/吨。
长协价也是会动的。 年度长协按季度调整,月度长协跟着市场走。当现货涨到这个幅度, Q3 度电成本就涨了 17.7 元。
长协煤能压住燃料成本,但压不住电价。而今年电价塌得最狠的地方,正好是国电最赚钱的地方:
-
江苏 2026 年年度交易加权均价 344.19 元/兆瓦时,同比降 68.26 元,降幅 16.55%
-
江苏火电成交均价 344.85 元/兆瓦时,同比降 68.30 元
-
对比一下:广东 2026 年只降了 5.03%,安徽降 10.09%
国电三季度火电上网电量 971.85 亿千瓦时,其中江苏 209.13 亿、浙江 179.10 亿,两个省加起来占火电电量的四成。
我认为:市场过去把国电的稳定性归因于长协煤,我觉得归因错了。
真实的因果是两条腿走路——成本端有 99% 长协煤,收入端有江苏浙江的较高电价。两条腿都在的时候,它当然最稳。今年江苏、浙江电价大降,一条腿断了。
长协煤作用自然有限。
三、0.22 元分红够分吗
这是很多人关心的一点。
公司的《2025-2027 年现金分红规划》写得很明确:每年现金分配利润(含中期)原则上不低于当年归母净利的 60%,且每股派发现金红利不低于 0.22 元(含税)。而且明确写了:若当年可供分配利润低于分红金额,从合并口径累计未分配利润中补足。
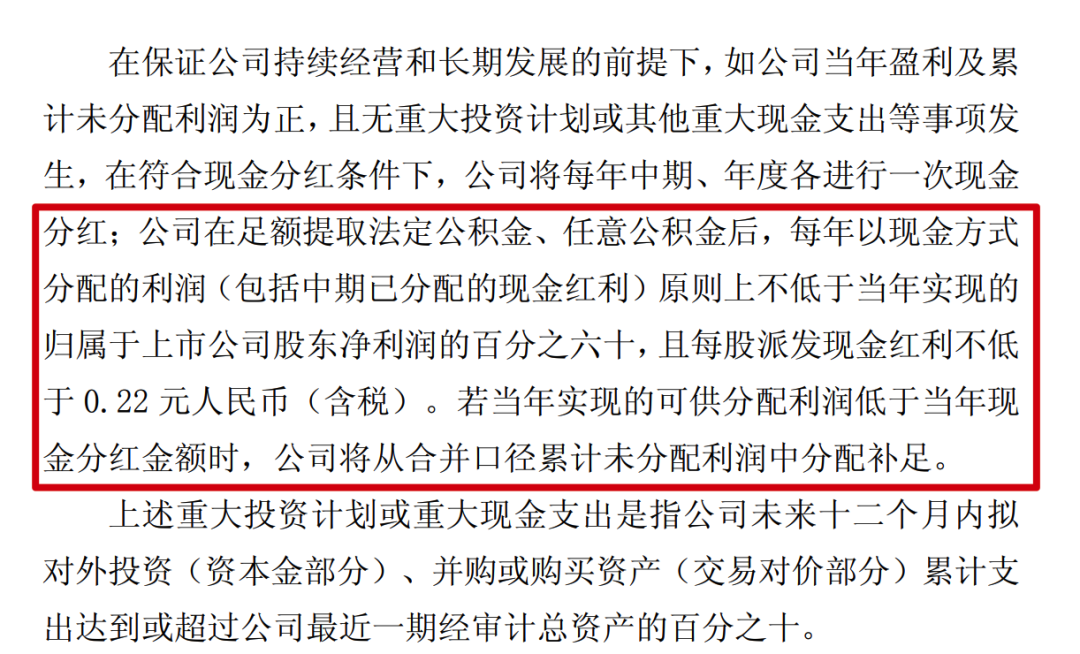
2025每股 0.241 元,分红率 60.02%,分红总额 42.98 亿。
按总股本 178.36 亿股算,0.22 元/股需要 39.24 亿现金。
| 全年归母净利 | EPS | 60% 分红对应每股 | 0.22 元下限对应分红率 |
|---|---|---|---|
| 36 亿 | 0.202 | 0.121 | 109% |
| 38 亿 | 0.213 | 0.128 | 103% |
| 40 亿 | 0.224 | 0.135 | 98% |
| 42 亿 | 0.235 | 0.141 | 93% |
前三季度 39.61 亿。四季度历史上本来就是最差的一季:2025Q4 归母 3.84 亿,2024Q4 6.40 亿,2023Q4 甚至是 -0.15 亿。
今年四季度煤价在 1000 元/吨上方,电价同比还在往下走。四季度单季亏损是有可能的。
所以 0.22 元这个数,我的判断是:大概率能兑现,但不是靠今年赚的钱,是靠母公司账上那 109.31 亿未分配利润垫的。
四、收购:买的主要是在建,不是投产
8 月 20 日公司公告启动收购控股股东部分资产,七家标的:三家水电(松滋抽蓄、金沙江奔子栏、金沙江旭龙),四家火电。
数字如下:
- 在运控股装机:约 32 万千瓦
- 在建/拟建控股装机:1354 万千瓦
在运跟在建的比例是 1 : 42。
翻译一下,就是”现在不贡献什么利润,接下来要花很多钱”。
水电资产:建成之后是好东西,建的时候是吞金兽。奔子栏 260 万千瓦、旭龙 240 万千瓦、松滋抽蓄 120 万千瓦,都是这种。
公司 7 月新注册了 200 亿公司债,用途写的是支付资产并购现金对价、项目投资等。今年上半年固定资产投资已经投了 152.46 亿,全年还有 677 万千瓦新能源和 379.65 万千瓦水电要投产。
未来两三年,这家公司的融资动作不会少,财务费用还会往上走。 今年前三季财务费用 44.58 亿,同比又增了 2.2%。
五、其他
火电这个生意,对投资者的要求其实太高了。
电价要盯省级年度交易结果,煤价要盯秦皇岛现货和长协调价节奏,成本要盯入炉标煤单价,还要盯投产、盯融资、盯会计政策。任何一个变量判断错,业绩就是 -69% 这个量级。这不是普通人能持续做对的。
对比之下,大纯水电的变量少得多:来水、装机、电价,三个。没有燃料成本,没有煤价博弈,度电成本一旦建成就是固定的。它的缺点是增长慢、估值不便宜,但它不需要你每个季度去猜一个省级市场的出清价格。
同样是拿着等分红,我越来越觉得,配置的底仓应该放在变量少的地方,把博弈留给能天天盯着的人。这不是说火电不能买,是说火电赚的是辛苦钱,得承认这一点。