国家电网4万亿投资,涪陵电力配电网节能资产注入是一个不错的博弈点
最近,涪陵电力的股价上涨的不错,市场资金介入活跃,成交额持续放大。我认为跟基本面没有关系,可能是市场对未来资产注入的预期在推动。
公司核心业务分为两块:一是区域电网运营(主要在重庆涪陵区),二是配电网节能服务。作为国家电网体系内唯一专注配电网节能的上市平台,这块业务毛利率高,是公司利润的主要贡献来源。
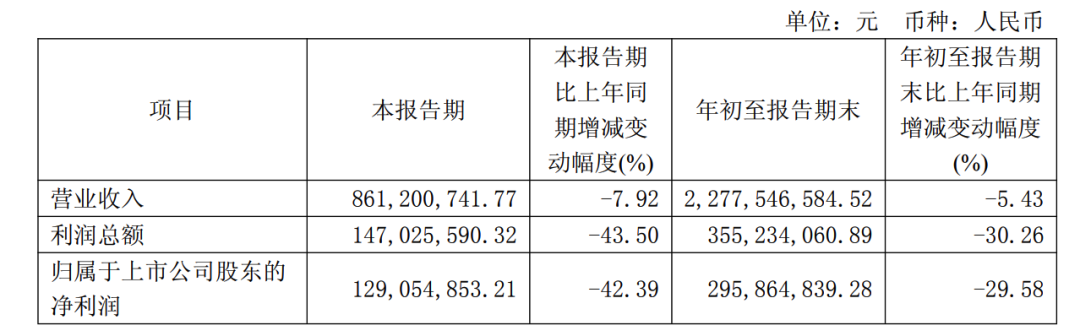
但当前估值确实偏高。公司2025年三季报显示,营收和净利润同比下滑,主要原因是节能业务正处于新旧EMC合同交替期,部分老项目逐步到期退出,新项目投放节奏尚未完全跟上。
EMC合同存量变化
从公司最近披露的2025年度日常关联交易执行情况及2026年度预计看,与国家电网及其下属企业的EMC(合同能源管理)关联交易规模在2026年预计较2025年有所减少,降幅可能接近3亿元。
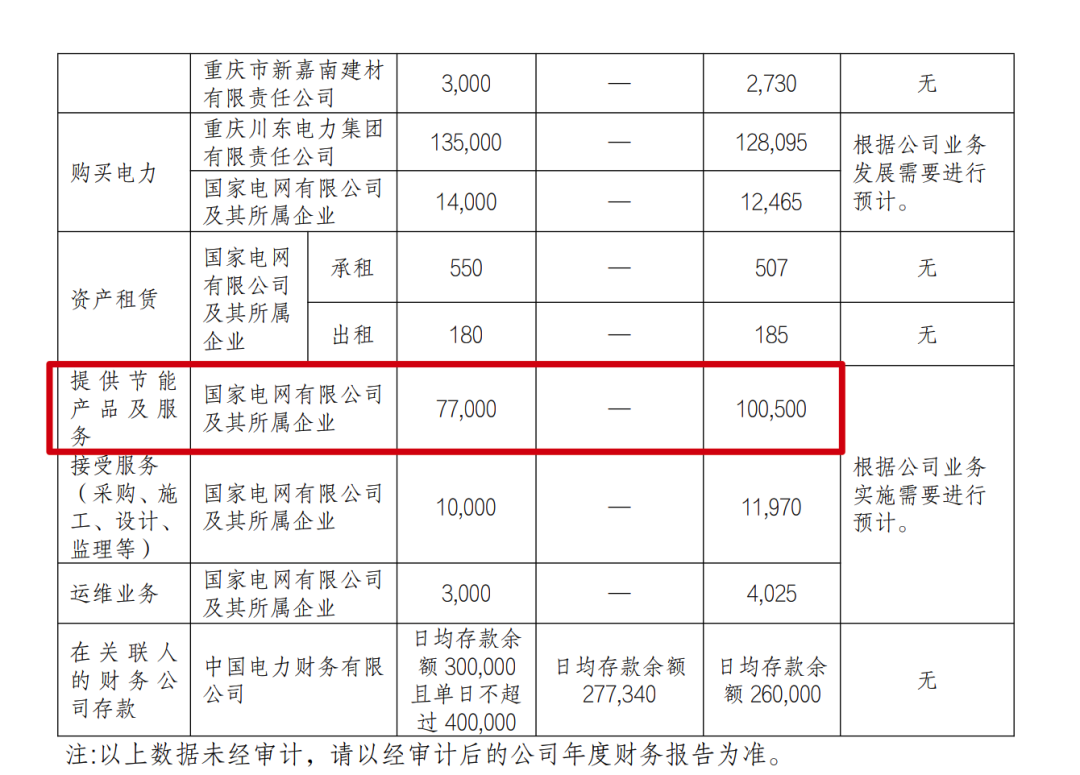
这反映出早期注入的存量节能合同逐步履约结束,分享期满后自然退出。如果没有足够的新增订单补充,节能业务收入和利润短期内会面临一定压力。
国网节能资产注入?
涪陵电力作为国网旗下配网节能唯一上市平台,国家电网早在多年前就承诺解决同业竞争问题,并通过2016年和2020年两次资产注入奠定基础。
国家电网“十五五”期间固定资产投资预计达到4万亿元,同比“十四五”增长40%,创历史新高。其中,特高压建设固然重要,但体量相对有限;真正的大头是配电网改造和智能化升级,因为新能源(风光)大规模并网带来的功率波动和双向潮流,对配网的承载力、调节能力和能效水平提出更高要求。大量配电设备需要节能改造、能效提升、智能升级。
在这个过程中,涪陵电力作为国网体系内专业平台,如果能通过资产注入获得更多资源、订单和资金渠道,再配合增发融资扩张产能,将显著放大成长空间。